

中国储能网讯:8月10日,在2026CIES第十六届中国国际储能大会于杭州隆重开幕之际,智光储能总经理付金建在大会现场接受了中国储能网记者采访。
智光储能总经理付金建
近两年来,中国新能源上网电价市场化改革进一步推进,新能源项目配置储能不再作为新建项目核准、并网、上网的前置条件,储能正在加快告别单纯依赖政策配置规模的阶段。因此,项目能不能建、投资人愿不愿意投,越来越需要回到账本上:这个电站一年到底能赚多少钱?
这意味着,大储下一轮竞争的关键词,可能不再只是“价格”,而是效率、可用率、寿命、构网能力,以及这些技术指标最终能够转化成多少电站收益。在这一变化中,一条此前相对小众的技术路线获得了业界更多关注——级联型高压直挂储能。
智光储能,正是这条路线最坚定的押注者之一。
坚持高压级联,本质上是在押注“大储价值竞争”
国内大储长期以“低压PCS+升压变压器”为主流架构,产业链成熟、供应商众多,也是过去几年储能快速规模化的重要基础。
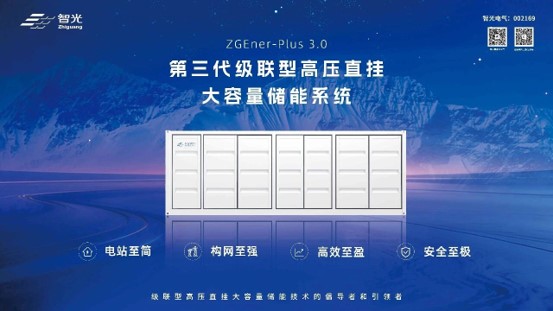
智光储能选择的却是另一条路。通过多个功率单元级联,直接形成6kV、10kV、35kV等中高压输出,减少传统方案中的一级升压变压器和部分交流汇集环节。早在2018年,智光储能就实现国内首台商业级5MW/3MWh级联型高压储能系统投运。按公司披露,截至2025年底,其级联型高压储能累计装机已超过12GWh,落地20余个百兆瓦级项目。
为什么多年来始终坚持一条没有成为主流的路线?付金建认为,核心是公司的两个判断:一是电池要实现更高效利用,应尽量减少并联、增加串联;二是储能如果要在十几年生命周期内持续为客户创造价值,就必须尽量减少中间能量转换环节。“早期储能规模较小,高压级联初始成本并不占优势,但智光储能押注的是未来储能规模化之后,成本会逐步下降,而效率优势会在长期运营中持续释放。”
这种判断,恰好踩中了大储商业模式的变化。过去储能更多解决的是“有没有”,政策要求配多少就建多少,一次性投资成本极其敏感。但独立储能进入现货、调频、调峰等市场后,储能电站本质上正在变成一台不断进行电能交易和电网服务交易的“能源资产”。
“设备效率每下降1个百分点、少响应几次调频指令、每年少运行几十个小时,损失的不再只是一个参数,而是真金白银。”付金建表示,从已有工程应用情况看,高压级联相比带中间升压变压器的方案,综合运行效率可以高出约5—10个百分点。同样容量的电池,系统损耗越低,每次循环真正送到电网侧的电量就越多,这种差异会持续反映到项目收益上。
200MW/400MWh电站,多几个点效率意味着什么?
技术路线最终还是要回到账本上。付金建在采访中并没有给出“一座200MW电站15年能多赚多少钱”的统一答案,因为不同省份的现货价差、辅助服务价格、电网节点和调用方式差异很大,即使同一省份,不同项目的收益也可能不同。但可以通过一个简单情景测算理解效率差异的数量级。
假设一座200MW/400MWh独立储能电站,每年完成300次等效完整循环,全年充电电量约1.2亿kWh。如果不同架构形成3个百分点的综合效率差异,一年有效电量差异约360万kWh;6个百分点对应约720万kWh;10个百分点则达到1200万kWh。若对应综合边际价值按0.4元/kWh测算,一年理论收益差异分别约144万元、288万元和480万元;按15年静态计算,则达到2160万元、4320万元和7200万元。
当然,这只是理解数量级的简化模型,真正的项目IRR还要考虑电价差、辅助服务价格、电池衰减、资金成本、税费和设备可用率。但它揭示了一件重要的事情:过去行业围绕0.01元/Wh展开的价格竞争,正在被另一套经济账重新审视。
对于400MWh项目而言,系统便宜0.01元/Wh,一次性节省约400万元;但如果另一套方案能够在十几年里持续提高效率、可用率和实际并网电量,其创造的价值完全可能超过最初几分钱的设备价差。未来业主评价储能设备,或将越来越从“元/Wh”转向全生命周期可放电量、可用率和项目IRR。谁能证明自己的设备在15年里帮助客户多赚钱,谁才真正拥有溢价能力。
这种变化也正在倒逼储能招投标逻辑发生改变。过去,大型储能项目采购往往更关注初始设备价格、交付能力和短期性能指标,但当独立储能真正进入市场化运营阶段,单纯比较“元/Wh”已经越来越难反映一套系统的真实成本。一套报价更低的设备,如果后续转换损耗更高、可用率更低、电池衰减更快,十几年累计下来的损失完全可能超过最初节省的设备投资。反过来,初始投资略高但效率更高、故障率更低、调节性能更好的系统,则可能通过增加可交易电量和辅助服务收入,在运营期内收回价差。
未来,业主甚至可能越来越关注度电全生命周期成本、可调用容量、等效利用小时以及单位投资对应的年化收益。这意味着,储能设备企业面对的竞争也将从“谁报价更低”,逐渐转向“谁能用长期运行数据证明自己的方案更赚钱”。对于高压级联而言,这可能正是其从技术优势走向商业优势必须跨过的一道门槛。
清远508MW/1016MWh项目,智光开始自己验证这本经济账
如果说设备企业谈全生命周期收益多少还有“卖产品”的色彩,那么自己投资电站就是另一回事。2026年6月,清远清城白庙独立储能项目三期全部投入商业运行,整个项目总规模达到508MW/1016MWh,三期均采用智光储能35kV级联型高压直挂液冷储能系统。它既是智光储能的产品展示窗口,也是自己的“试验场”。
实验室能够告诉企业转换效率是多少,但只有真正运营电站,才能回答效率提高之后有没有换来收入、AGC响应更快之后调频收益增加了多少、现货价差能否覆盖循环损耗、电池衰减是否符合最初模型。
对此,付金建透露,清远电站实际投运后的收益“比当初预计的要好,而且好不少”。目前,清远电站主要收入仍然来自调频,也尝试参与过现货交易。这背后的意义在于,储能设备性能正在越来越直接地决定电站能够获得多少市场收益。
智光储能自己投资电站,也是基于这样的考虑。付金建明确表示,电站投资未来会继续做,但不会成为公司主要业务,智光储能的核心仍然是产品和技术。公司之所以从2018年的火电调频,到后来的独立储能、用户侧项目持续参与投资,很重要的目的就是先把新技术放到自己的项目里运行,把真实数据跑出来,再让客户看。
与此同时,自有电站还能让公司直接获得第一手运行数据,把实验室完成验证的新控制策略快速投入实际运行,再反向迭代产品。因此,“设备+运营”的真正价值,未必是多赚一份电站投资收益,而是形成设备研发—工程应用—市场交易—数据反馈—产品再迭代的闭环。
构网型,将成为高压级联的放大器
如果说高效率解决的是“储能如何多赚钱”,那么构网型解决的则是新能源比例越来越高以后,储能如何帮助电网稳定运行。随着风电、光伏和电力电子设备比例不断提高,一些新能源基地开始面临低惯量、低短路容量和弱电网问题,储能的角色也正在从“充放电设备”向“电网支撑设备”升级。
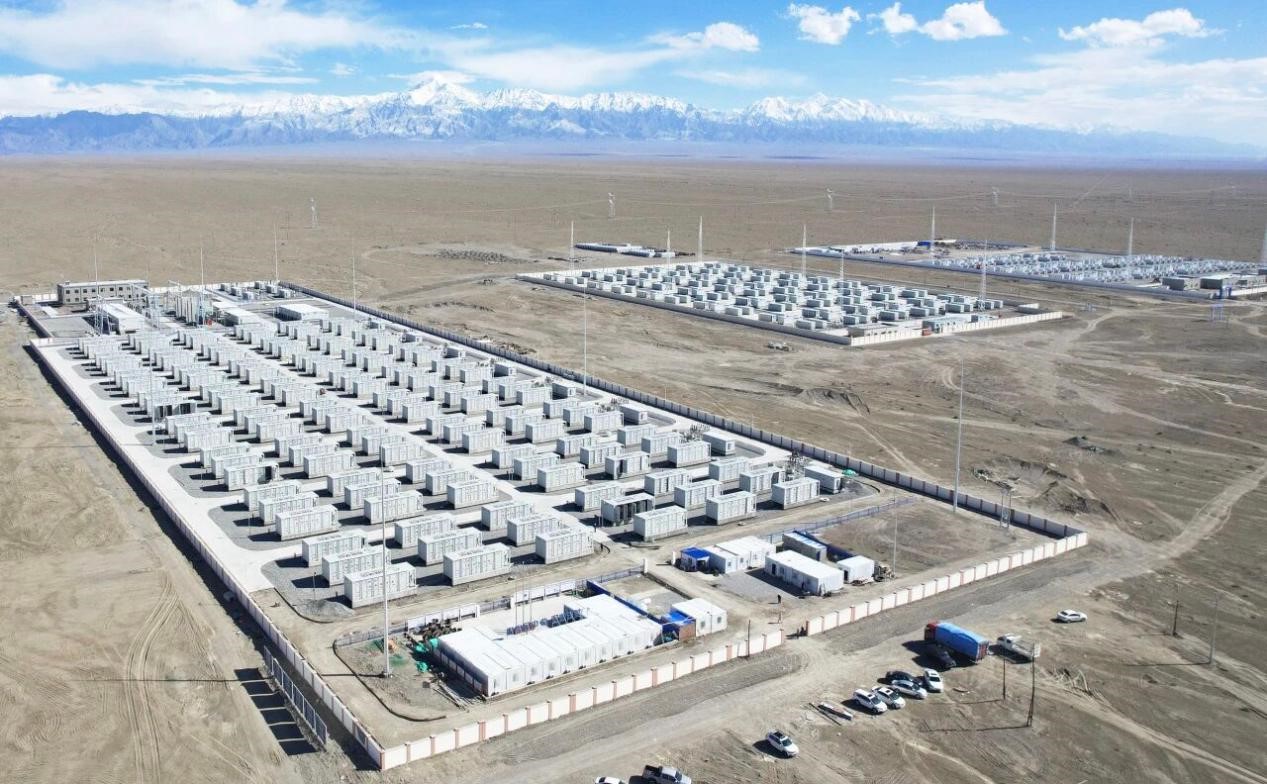
由智光储能全链路供应核心设备的皖能民丰200MW/800MWh构网型独立储能项目
付金建认为,构网型会成为高压级联进一步规模化的重要推动力。原因在于,高压级联减少了中间一级升压变压器,储能系统与主网之间阻抗降低,同时单机容量更大、系统协调能力更强,在响应速度、响应精度以及直接支撑电网方面具备优势。“目前,智光储能已经在煤机、燃机、风电、光伏等场景开展过黑启动相关实践,并进行了短路、接地等严苛测试。下一阶段,公司还计划进一步提升级联型储能单机容量和电压等级,加强系统对不同环境、电网参数和电池类型的适应能力,同时围绕长时储能、大容量电芯推出新产品。”
这意味着,高压级联未来面对的市场已经不只是传统独立储能。“沙戈荒”新能源基地、弱电网、新能源孤网、绿电直连、零碳园区乃至高比例新能源工业负荷,都可能成为新的应用场景。如果未来构网能力从部分示范项目的“加分项”,逐渐变成新能源大基地和弱电网项目的“必选项”,那么高压级联真正的规模化拐点可能才刚刚开始。
从价格竞争走向价值竞争
越来越多企业进入高压级联赛道,也意味着竞争会更加激烈。但付金建对此并不悲观,在他看来,如果一条技术路线只有少数企业在做,即使单项目利润率较高,市场总量依然有限;更多企业进入以后,技术标准、产业链和客户端接受度都会加快成熟,虽然利润率可能下降,但整个市场规模反而可能扩大。
这也是高压级联真正走向主流必须经历的一步。尤其在铜、铝等原材料价格上涨背景下,高压直挂减少一级升压变压器,同时降低部分交流侧电缆使用量,“硅代铜”的系统降本逻辑开始受到更多关注。付金建也强调,降本不能简单变成减配:不产生核心价值的环节可以通过技术进步和规模化压缩,涉及核心功能、安全和质量的投入不能省。
这可能正是中国大储下一阶段竞争逻辑的变化:第一阶段,行业解决的是成本问题,电芯越来越便宜、集装箱越来越大、系统报价一路下降;第二阶段,则开始解决价值问题。当强制配置逐渐淡出,现货、调频和辅助服务开始真正决定电站收益,业主最终会发现,便宜的储能不一定是成本最低的储能,报价最低的系统也不一定是IRR最高的系统。
未来两年,传统集中式、组串式和高压级联仍将在不同应用场景长期竞争,但智光储能至少已经提供了一种新的视角:下一轮真正重塑大储行业的,也许不是系统再降0.05元/Wh,而是谁能率先证明——同样一座200MW/400MWh储能电站,我能让它在未来15年里多创造几千万元价值。
当企业开始认真回答这个问题,中国大储也就真正从“价格竞争”走向了“价值竞争”。


