

中国储能网讯:8月24日,登陆港交所四个多月后,思格新能源交出了上市后的首份中期成绩单。2026年上半年,公司实现营业收入98.74亿元,同比增长261.2%;期内利润24.28亿元,同比增长201%;经调整净利润24.85亿元,同比增长135.8%;经营活动现金流净额达到19.74亿元,同比增长337.9%。
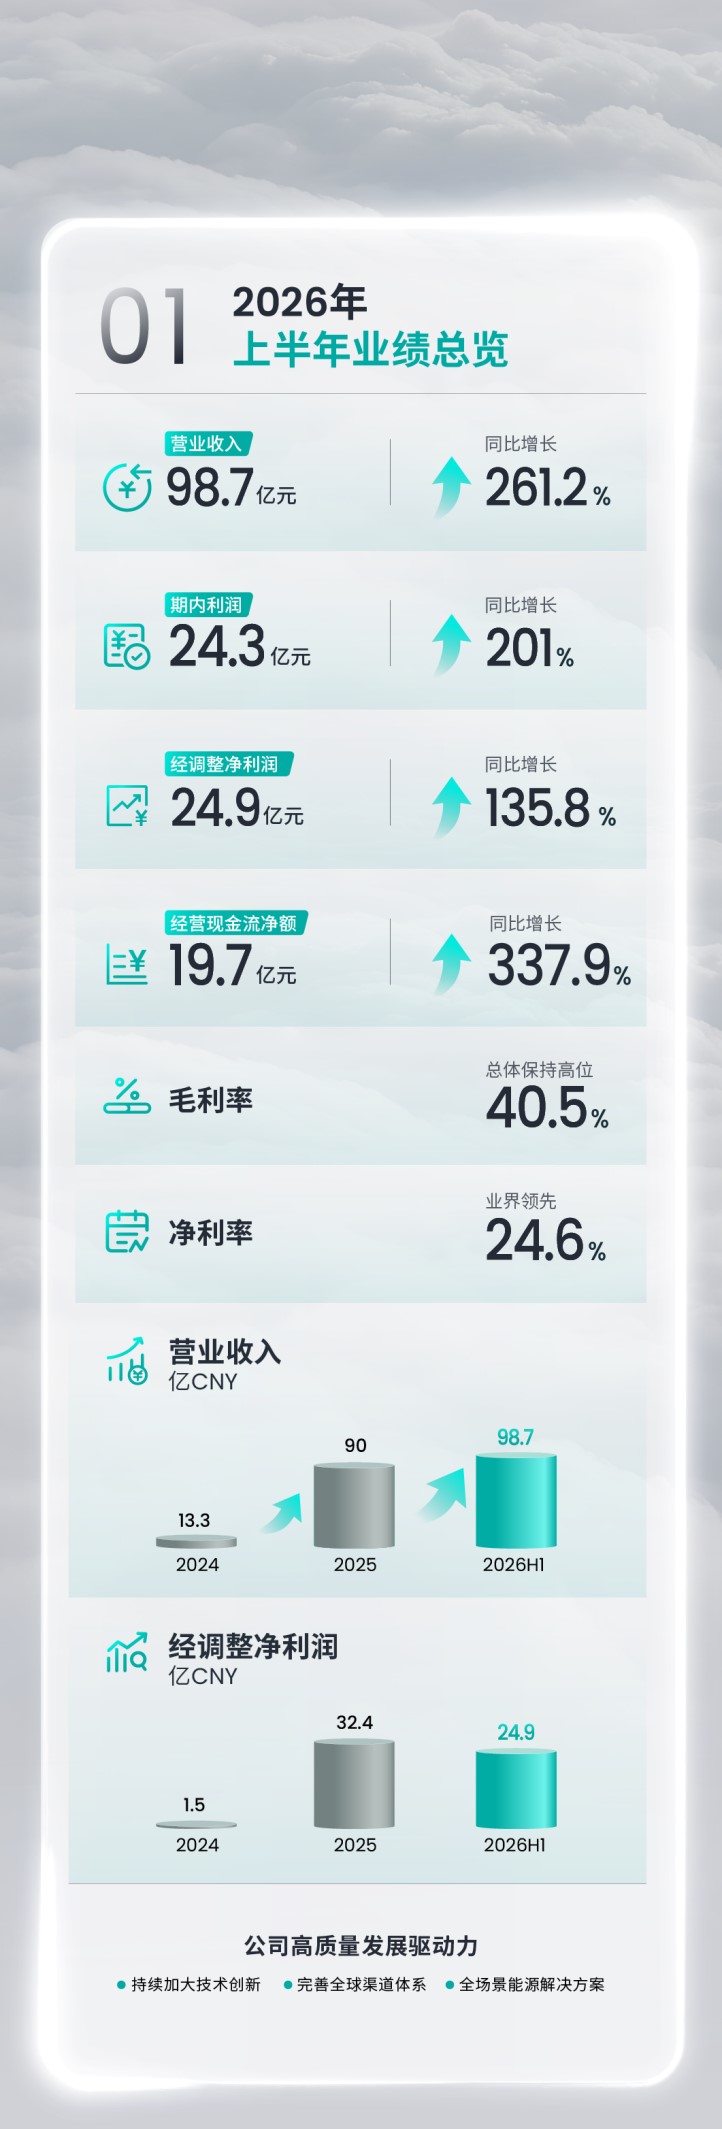
更值得注意的是,思格新能源2025年全年收入为90.01亿元,也就是说,仅2026年上半年,其收入已经超过去年全年。
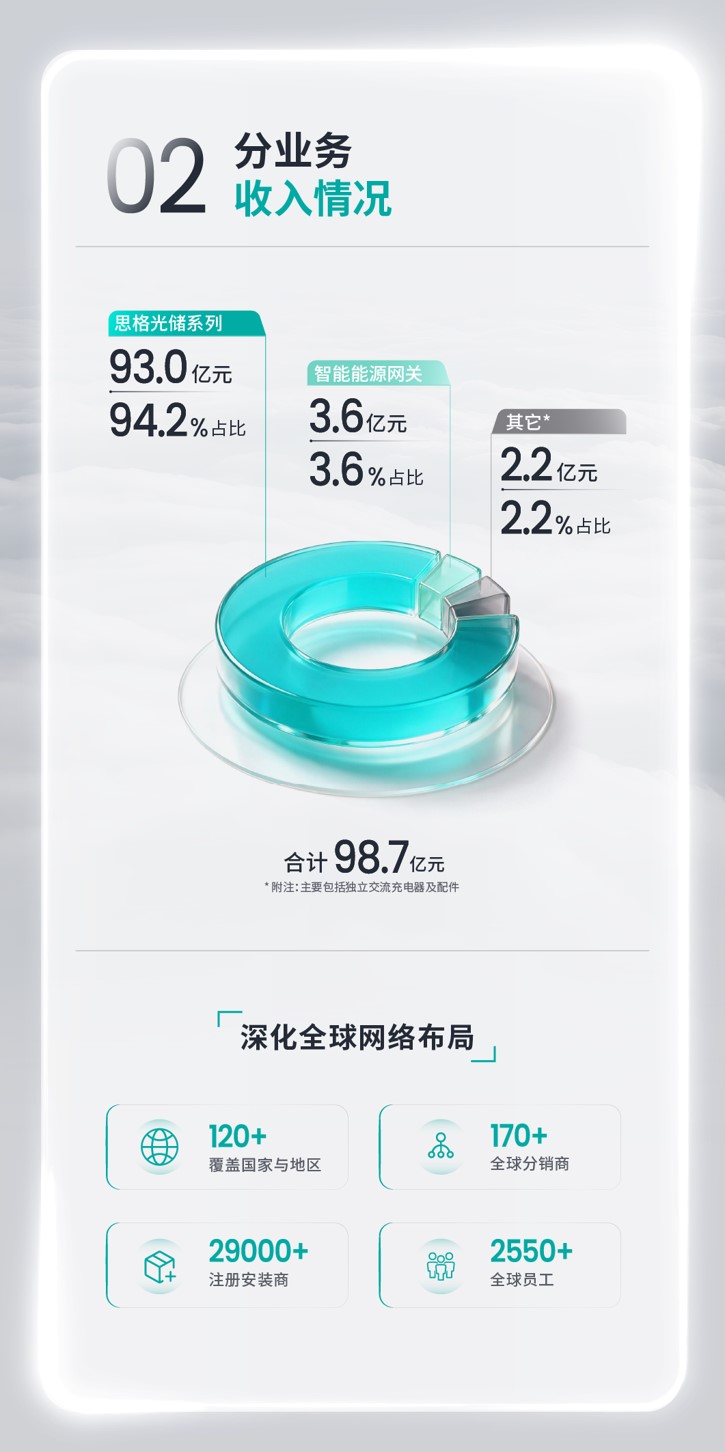
从产品结构来看,思格新能源的光储系列依然是绝对主力,上半年实现收入92.96亿元,同比增长267.1%,占总收入94.2%;智能能源网关收入3.58亿元,其他产品收入2.19亿元。
从一家成立不足四年的创业公司,到半年收入逼近百亿元,思格新能源的增长速度,在当下新能源行业并不多见。但如果只把这理解成又一个“储能高增长故事”,可能会忽略真正重要的变化。
从全球视角来看,过去三年支撑思格新能源迅速放量的海外户储市场,已经开始进入一个新的阶段——欧洲能源危机催生的第一轮爆发逐渐退潮,澳大利亚、美国等市场开始接棒;与此同时,海外家庭购买储能的逻辑,也正在从简单的“停电备用+提高光伏自用率”,转向动态电价、电力交易、VPP、电动汽车充电以及家庭能源管理。
户储,正在从一块电池,变成一个用户侧能源入口。
半年超过去年全年,增长最快的已经不只是欧洲
思格新能源是一家非常典型的“出生即全球化”的储能企业。2023年,公司收入仅5830万元;2024年增长至13.3亿元;2025年进一步达到90.01亿元。两年时间,其收入增长超过150倍。其中,SigenStor长期贡献九成以上收入,2025年实现收入83.63亿元,占公司总收入92.9%。同年,公司海外收入占比接近99%,亚太地区实现收入41.30亿元,占比45.9%;欧洲实现收入40.10亿元,占比44.6%,而澳大利亚一个市场,就贡献了公司2025年42.6%的收入。
到了2026年上半年,其营收区域结构又出现了新的变化。欧洲收入达到41.79亿元,同比增长约150%,占总收入42.3%;亚太收入38.94亿元,同比增长约441%,占比39.4%;中国内地收入12.99亿元,占比快速提升至13.2%;非洲收入3.76亿元。海外市场合计仍贡献约86.8%的收入。
这组数据背后有两个值得注意的变化。一方面,欧洲依然是思格新能源最大的单一区域市场,但已经不再是一家独大的增长引擎;另一方面,亚太市场的增长速度明显快于欧洲。尤其是结合2025年澳大利亚已经成为思格新能源最大单一国家市场来看,全球户储需求的增长重心已经发生迁移。
过去几年,市场谈海外户储,往往先谈德国、意大利、英国。但在2025年之后,户储市场的变化已经越来越清晰,欧洲仍然是全球最成熟的户储市场,却不再是唯一的增长中心。澳大利亚正在成为新一轮爆发的代表,美国光储配套率持续提升,一些新兴市场也开始进入起量阶段。
对于中国户储企业来说,这意味着海外市场正在从“欧洲单市场红利”,走向更加分散的全球化竞争。
欧洲户储降温了,但户储的价值反而变复杂了
早前的2022—2023年,是欧洲户储最疯狂的一轮扩张周期。俄乌冲突之后天然气和电力价格飙升,叠加能源安全焦虑,大量欧洲家庭开始同时安装屋顶光伏和家庭储能。那一阶段,户储最核心的购买逻辑非常简单:电价太贵,因此希望尽可能少从电网买电。
但随着欧洲批发电价回落、能源危机缓解,以及部分国家补贴退出,欧洲户储从2024年开始明显降温。SolarPower Europe数据显示,2025年欧盟新增电池储能27.1GWh,同比增长45%,但其中55%已经来自大型储能;住宅储能新增装机则同比下降6%,连续第二年下滑。整个欧洲2025年新增储能约36GWh,累计运行规模突破100GWh,户储虽然仍然占据较大比重,但已经不再是唯一的增长引擎。
这意味着,欧洲户储最容易赚钱的阶段正在过去,但市场本身并没有消失,真正发生变化的是户储的商业逻辑。过去欧洲家庭安装一套储能,主要解决的是“白天光伏发电、晚上自己用”;今天越来越多市场开始推行动态电价,低价时充电、高价时放电,同时还可以参与需求响应和虚拟电厂。一套家庭储能因此不再只计算光伏自用率,而开始计算一天24小时里的电价波动。
这就对储能产品提出了完全不同的要求。硬件层面,电芯容量、逆变器功率、安全性能依然重要,但真正拉开差距的能力正在向软件端迁移。系统需要判断什么时候充电、什么时候放电,什么时候优先满足家庭负荷,什么时候让电动车充电,什么时候参与VPP,甚至什么时候从电网低价购电。
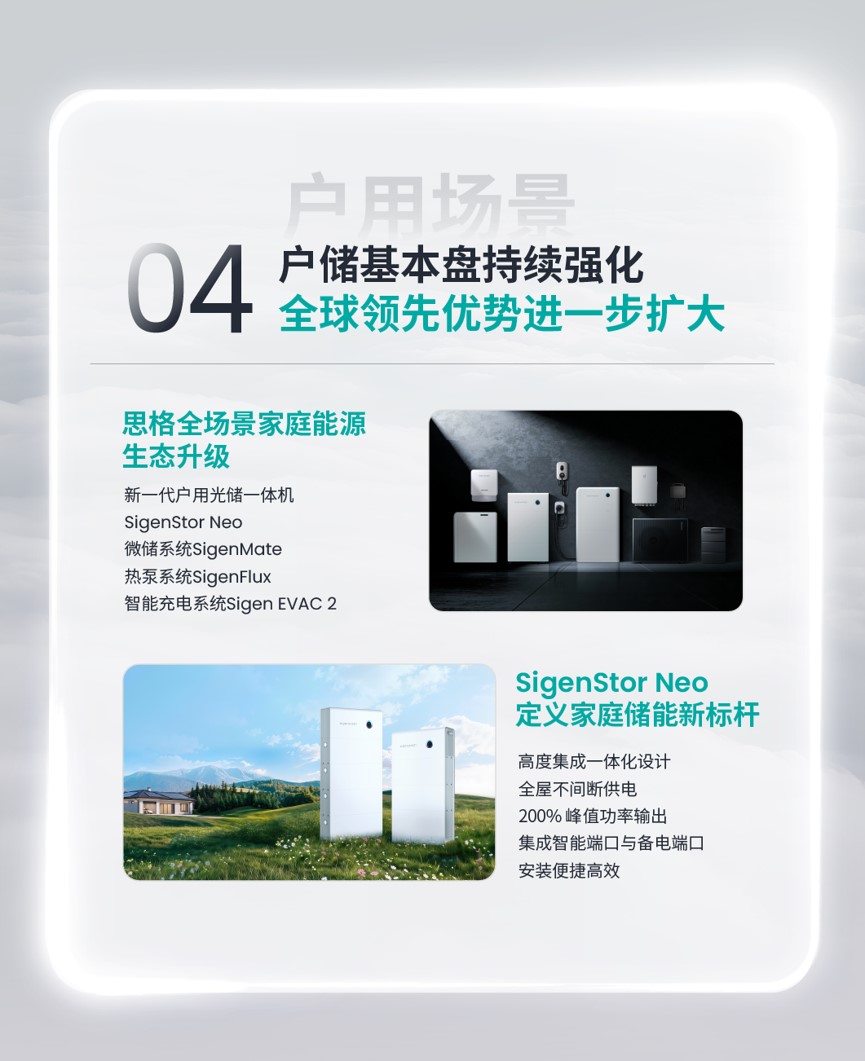
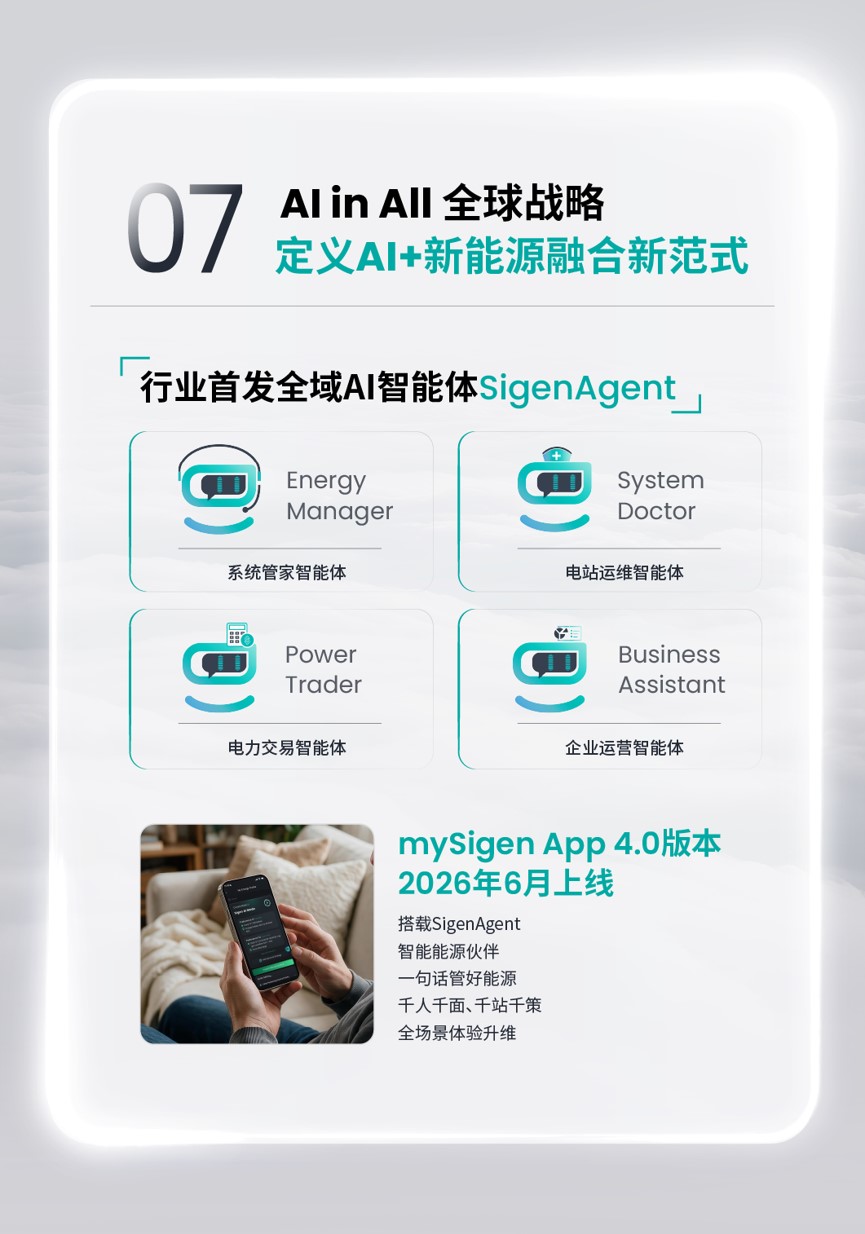
从这个角度看,思格新能源在2026年上半年推出SigenAgent,并将系统管家、电站运维、电力交易和企业运营等智能体接入mySigen App,本质上是在争夺更高一层的价值。今后欧洲户储未必还会重现2022年的爆发,但单套系统的功能边界反而可能越来越大。未来一套家庭储能的竞争对象,已经不只是另一块电池,而是一整套家庭能源管理系统。
澳洲正在接棒,储能开始成为屋顶光伏的“下一块标配”
如果说欧洲代表的是户储的成熟市场,那么澳大利亚则代表着2025年以来全球最典型的新一轮爆发市场。2025年7月,澳大利亚正式启动Cheaper Home Batteries Program,通过补贴机制降低家庭电池前期投资成本,符合条件的5—100kWh储能系统初始安装成本大约可以降低30%。
政策效果几乎立竿见影。Clean Energy Council数据显示,2025年澳大利亚安装家庭电池268,675套,同比增长约260%;仅下半年就销售183,245套,比此前四年合计还多。到2025年底,全国累计户用电池已经超过45万套。进入2026年以后,这一速度仍在加快。相关数据显示,截至2026年一季度,补贴计划推动的有效户储规模已经达到约7.4GWh、超过28万套;到5月中旬,已安装及待验证系统进一步突破40万套。
更值得关注的是,户储已经开始改变澳大利亚屋顶光伏的安装方式。补贴实施后,相当一部分新增小型光伏项目开始同时配置电池,而大量储能项目则是在既有屋顶光伏基础上的改造。这意味着,澳大利亚户储增长并不只依赖新增光伏,而是打开了一个庞大的存量市场。
澳大利亚已经拥有超过400万户屋顶光伏用户。过去这些系统只是单纯的“发电资产”,当峰谷电价差扩大、光伏上网收益下降、VPP逐渐成熟以后,它们都有可能进一步变成潜在的储能客户。也就是说,光伏装机越多,后续储能市场的潜在空间反而越大。
这也解释了为什么思格新能源的亚太收入能够在2026年上半年增长超过4倍。对于思格新能源来说,澳大利亚真正重要的意义,并不只是短期补贴,而是验证了一种新的商业路径:当一个国家的屋顶光伏渗透率足够高以后,储能就有机会从“新增光伏的配套产品”,转变成面向数百万存量家庭的独立市场。
美国也在变化,光伏正在越来越离不开电池
类似的趋势也正在美国发生。2026年第一季度,美国住宅储能新增装机进一步增长,住宅光伏项目的光储配套率也继续提升。尤其是在加州,净计量政策调整以后,单纯把屋顶光伏发出的电卖回电网越来越不划算,储能开始成为提高项目经济性的关键设备。
这其实代表着海外户储市场一个非常重要的变化——光伏负责生产廉价电力,储能开始负责决定这些电力什么时候使用。
随着动态电价、电动汽车、热泵和VPP逐渐普及,家庭的用电逻辑正在变得越来越复杂。晚上给电动车充电,白天屋顶光伏发电,低价时从电网充电,高价时减少购电甚至向电网反送电。如果家庭同时安装热泵,还需要综合考虑天气、电价、光伏预测和家庭负荷。
到了这个阶段,真正决定一套户储系统价值的,就不只是电池能循环多少次,而是谁在调度这些设备。谁能够把光伏、电池、充电桩、热泵、电网电价和VPP统一到一个系统里,谁就有可能占据家庭能源入口。
因此,海外户储正在从硬件竞争进入“能源操作系统”竞争。过去厂商比拼的是电芯、逆变器、容量和价格,下一阶段则越来越需要比拼EMS、算法、AI预测能力、VPP接入、本地电价适配以及与电力市场之间的连接能力。
户储只是入口,思格已开始向工商业和大储外扩
这也是理解思格新能源2026年半年报的另一个关键。今天的思格新能源,实际上已经不能再简单定义成一家户储企业。
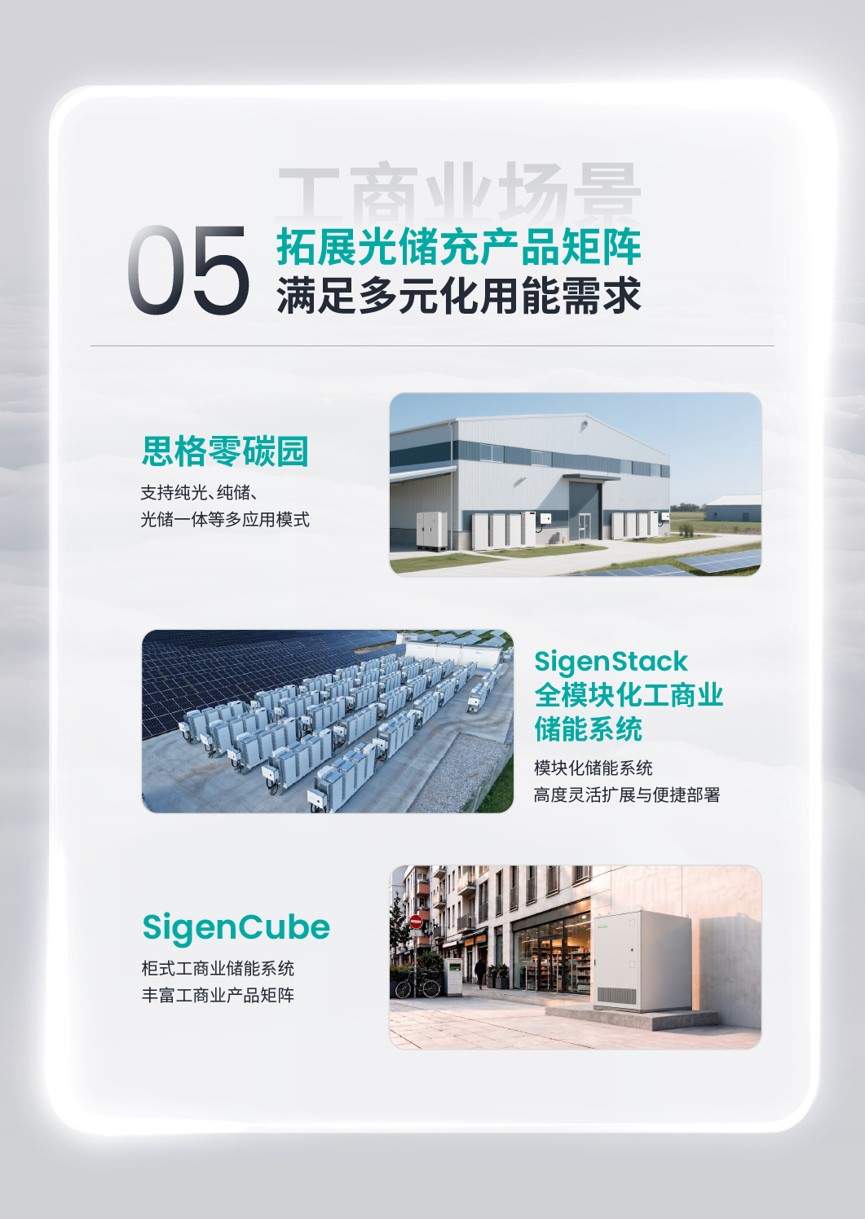
2026年上半年,公司进一步扩充工商业场景,推出SigenStack全模块化工商业储能系统,并以SigenCube覆盖柜式工商业储能;与此同时,又将产品向大型地面电站延伸,包括Sigen PV大型电站逆变器和SigenTerra大储系统。
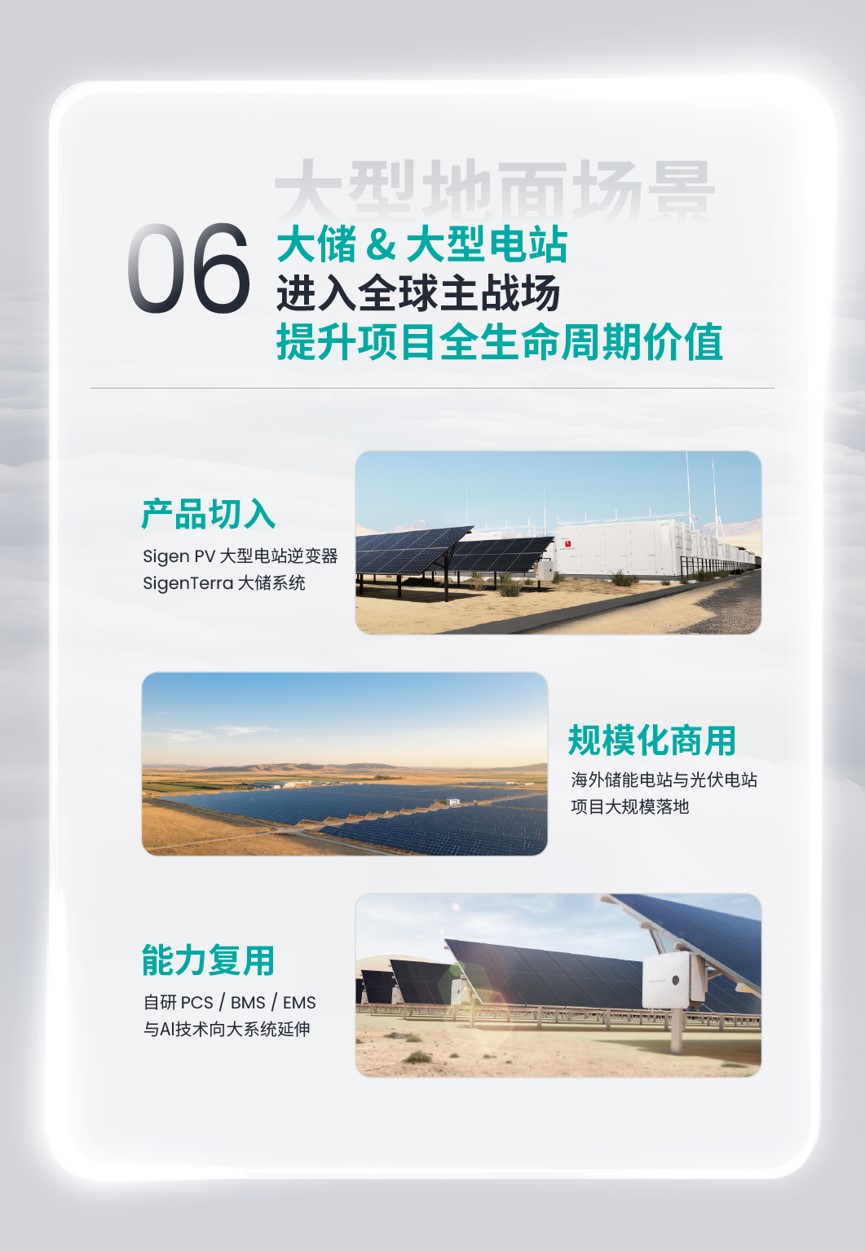
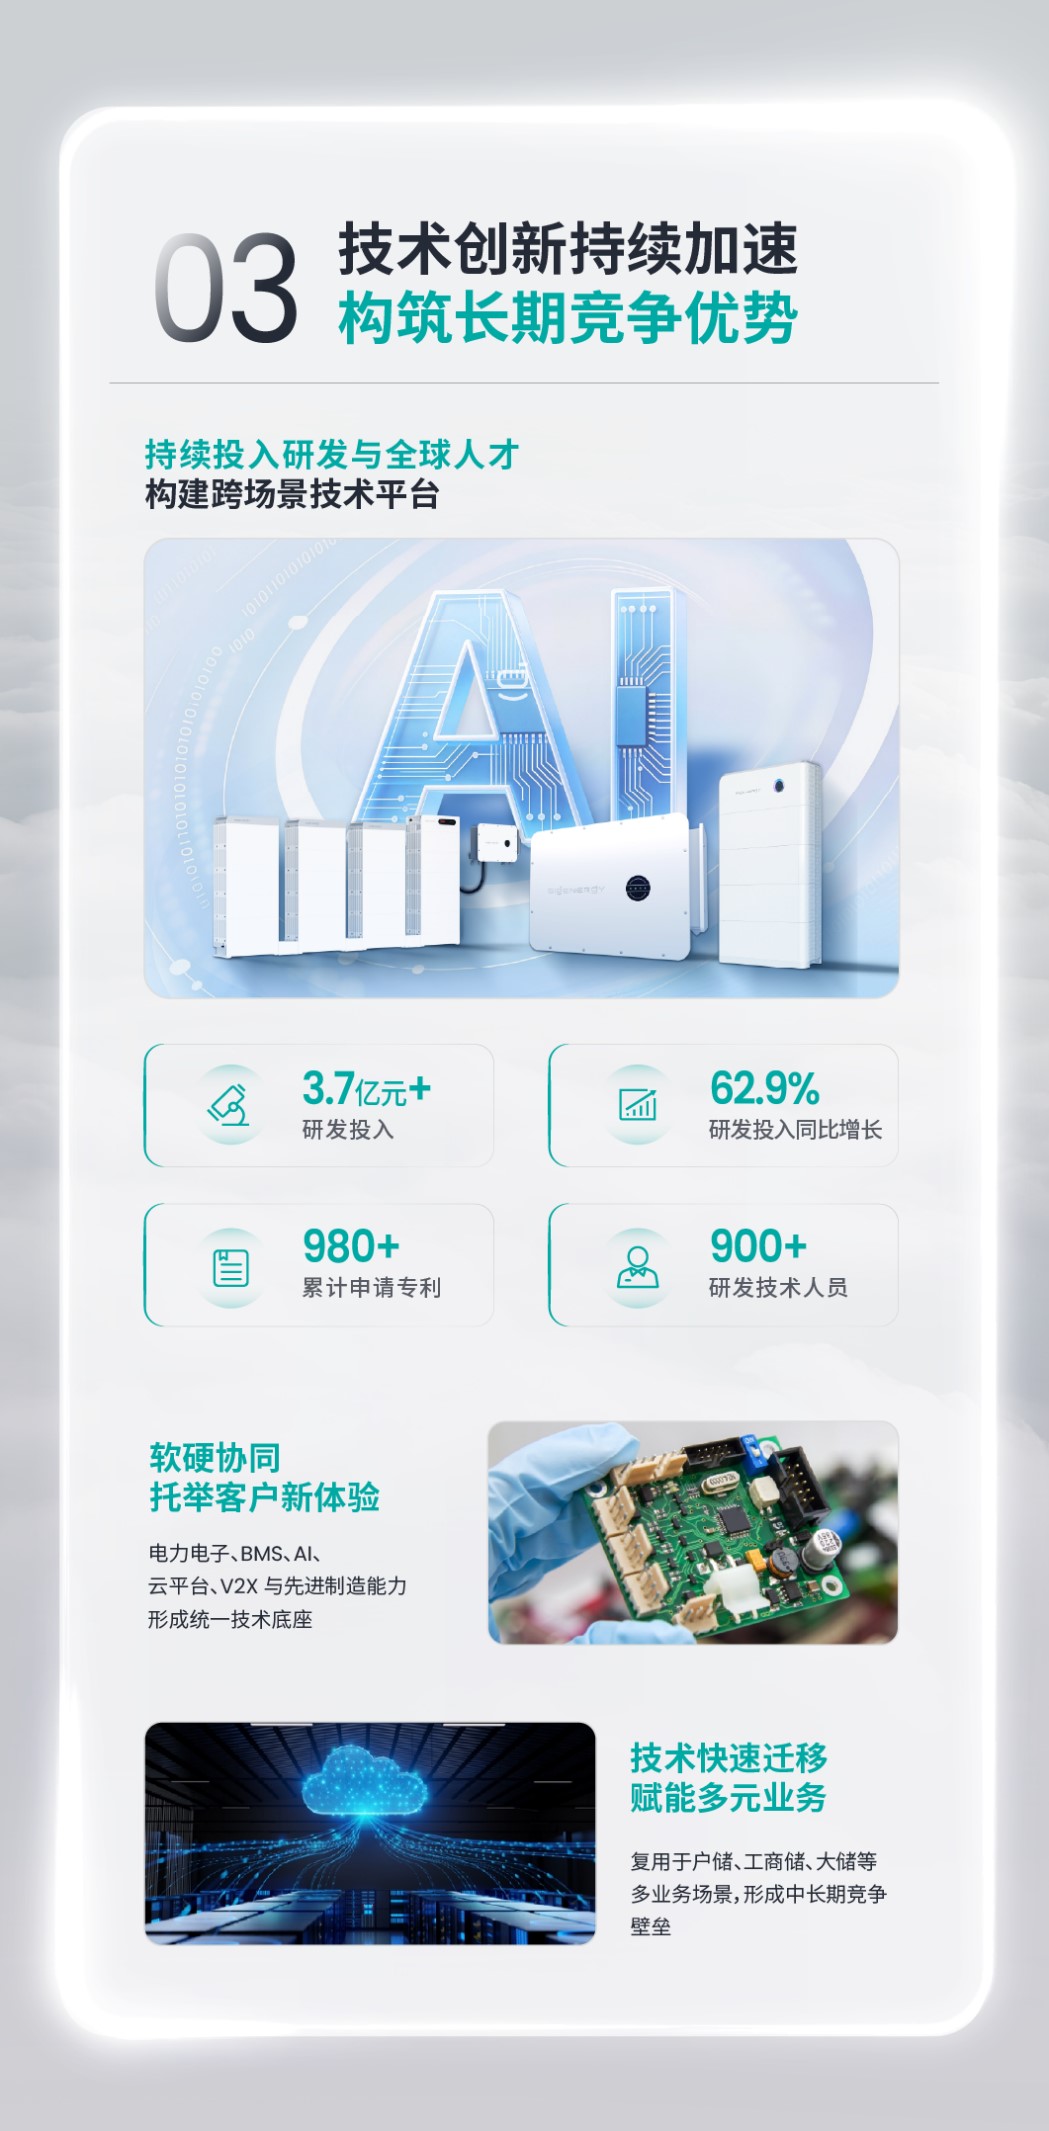
换言之,思格新能源正在沿着一条非常清晰的路径扩张,从家庭光储进入工商业储能,再向大型光储电站延伸。这条路径背后的逻辑,是尽可能复用PCS、BMS、EMS、云平台以及AI能力。
在户用场景,系统需要管理家庭负荷和电价;到了工商业场景,需要进一步叠加需量管理、峰谷套利和园区能源管理;进入大型电站以后,则需要面对更复杂的调度、电力交易和系统运维。产品规模变大了,但底层的软件、电力电子和能源管理能力具有一定延续性。
因此,思格新能源的98.74亿元业绩并不能简单等同于“户储收入”。真正值得关注的是,这家依靠海外户储快速建立产品、品牌和渠道体系的公司,正在尝试把同一套能力向容量更大的工商业和大型储能市场迁移。如果这一迁移能够成功,户储将只是思格新能源进入全球能源市场的第一站。
261%的增长背后,全球化成本开始显现
当然,这种惊人的高速增长并非没有代价。2026年上半年,思格新能源毛利率由去年同期的51.9%下降至40.5%,下降11.4个百分点,其中Sigen储能系列毛利率由52.4%下降至40.7%,公司给出的原因包括原材料成本上升以及渠道激励投入增加。
这组数据实际上非常值得户储行业关注。因为海外户储并不是一个单纯依靠低价就能拿下的市场。尤其是在欧洲和澳大利亚,真正掌握终端客户的往往是当地经销商和安装商。产品认证、安装便利程度、售后响应、软件体验、品牌认知,以及给渠道留下多少利润空间,最终都会影响一个品牌能不能真正出货。
当越来越多中国企业进入海外市场以后,国内熟悉的价格竞争,也开始逐步转化成海外的渠道竞争。渠道返点提高、营销费用增加、本地服务团队扩张、售后网点铺设,本质上都是全球化成本的一部分。
所以,40.5%的毛利率虽然依旧处于较高水平,但从51.9%快速回落,也意味着思格新能源正在用一部分利润换取市场规模和渠道渗透率。接下来真正考验企业的,不再只是“能不能卖出去”,而是高速增长之后,能不能继续维持价格体系、渠道关系和盈利能力。
户储下一站,不只是“多卖几块电池”
过去几年,中国储能行业讨论海外户储,最常见的问题是:欧洲一年还能装多少GWh?澳大利亚补贴还能持续多久?美国市场能不能进去?
但从思格新能源发布的半年报来看,问题正在发生变化。近年来,欧洲户储增速已经下降,但动态电价和VPP正在提高储能的使用价值;澳大利亚通过补贴迅速完成从屋顶光伏向“光伏+储能”的升级;美国光储配套率继续提升,这一切表明全球户储正在经历从“能源危机驱动”向“电力市场驱动”的转换。
如果说在第一阶段,消费者购买的是一块电池。到了第二阶段,消费者购买的可能是一整套能够管理光伏、电池、电动车、热泵和电网交易的家庭能源系统。从这个角度看,户储这门生意,正在从“卖设备”,慢慢变成“运营能源”。
对于储能企业而言,这意味着竞争壁垒也正在发生改变。电芯成本当然重要,但越来越不是全部。产品集成能力、安装效率、全球认证、本地渠道、售后服务、动态电价算法、VPP接入能力,以及能不能把几十万甚至几百万台分布式设备连接起来,都会变得越来越重要。
思格新能源用不到四年时间把收入做到百亿元量级,成绩固然亮眼,但其下一阶段目标,并不仅仅是户储业绩还能增长多少,而是当家庭储能真正成为用户侧能源入口之后,思格新能源将继续沿着这个入口,进入工商业储能、大型储能、虚拟电厂和电力交易市场,成为真正的全场景能源解决方案运营商。


