

中国储能网讯:中国储能企业的海外订单,还在继续增长。据CESA储能应用分会产业数据库不完全统计,2026年7月,中国企业在海外共斩获53笔储能订单,总容量超过39GWh。其中,明确涉及储能电池、储能系统供货或采购的订单容量达到38.83GWh,此外还有多个EPC、项目开发以及战略合作项目。
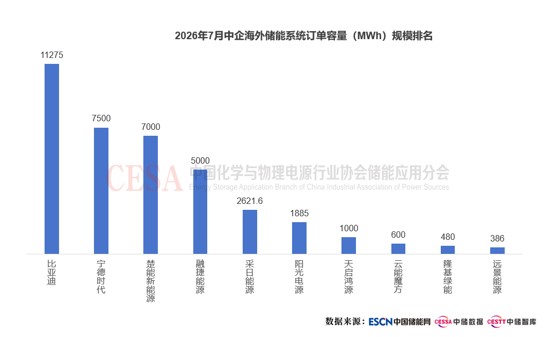
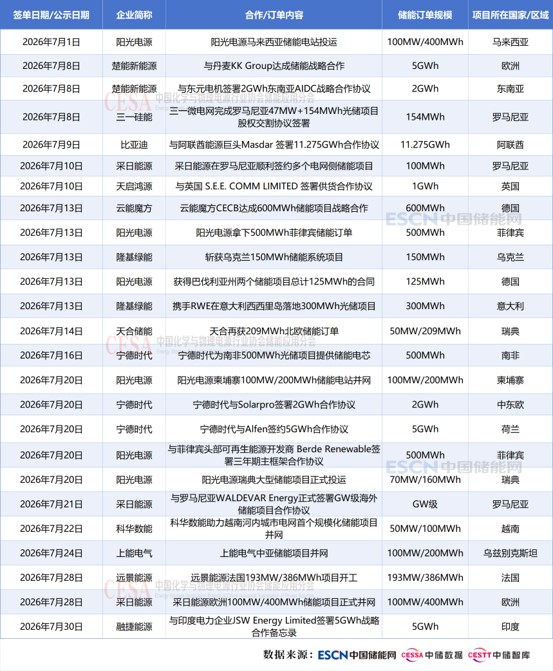
从签约项目所处国家来看,阿联酋签约订单11.275GWh,荷兰、印度签约规模均达到5GWh。罗马尼亚签约2.4GWh,菲律宾、英国签约规模达到GWh级别。从项目所处大洲来看,亚洲签约超20GWh,欧洲签约18GWh,非洲签约1.1GWh。
表 中国储能企业2026年7月部分海外订单
如果把时间线再拉长一些,这轮出海的速度更加明显。2026年上半年,中国企业已经拿下超过300个海外储能订单,总容量超过288.69GWh,其中储能电池及系统类订单269.1GWh。仅6月一个月,公开签约容量就达到125.1GWh。
一个11.275GWh项目,正在重新定义储能大单
7月最大的订单来自比亚迪。7月9日,比亚迪储能宣布与阿联酋能源巨头Masdar签署11.275GWh储能合同,为阿布扎比RTC(Round The Clock)项目提供储能系统。这一笔订单,就占到7月中国企业海外储能订单容量的近三成。
更重要的是,RTC不是一座普通的独立储能电站。整个项目规划建设5.2GW光伏和19GWh电池储能,目标是向电网持续稳定输出1GW清洁电力。7月13日,Masdar进一步宣布项目完成融资关闭,总投资约61亿美元,其中融资规模达到51亿美元,由13家国际和当地银行参与。
这意味着储能在这一项目中承担的已经不仅是调峰、调频,而是在把波动性的光伏电力转化成接近传统基荷电源的可调度电力。
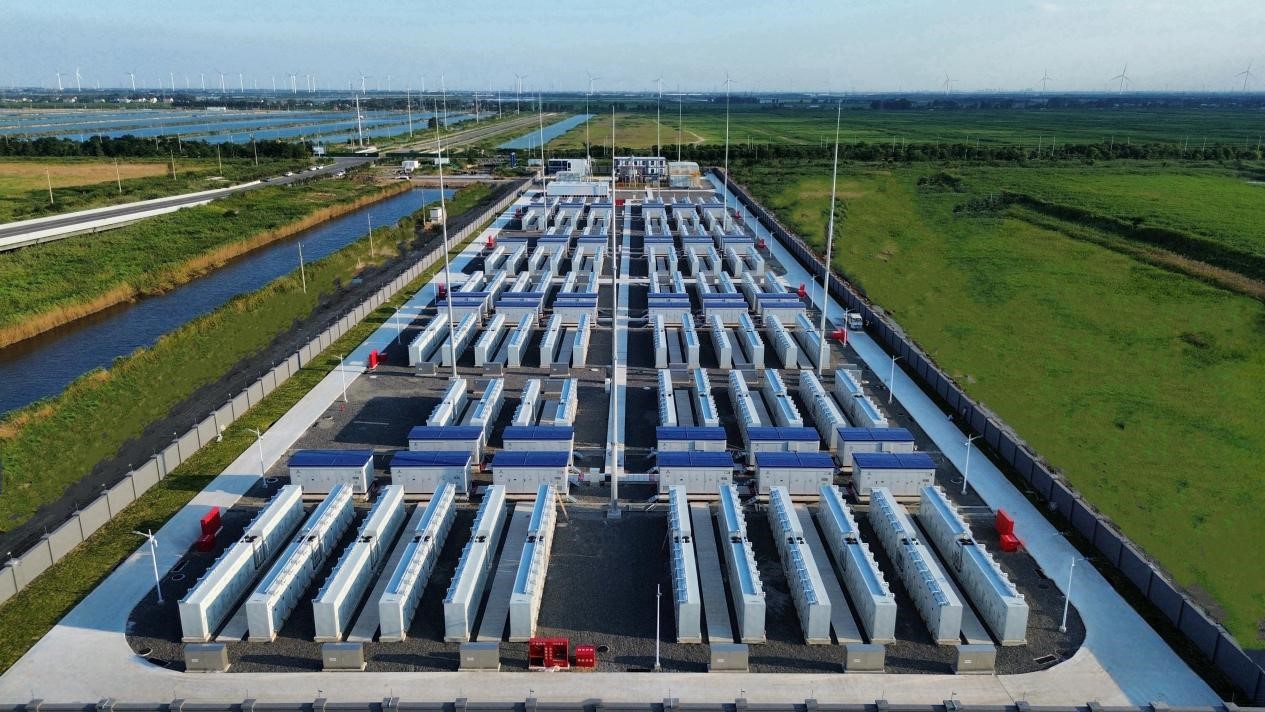
对于中国储能企业而言,这类项目的意义也已经超出一个11.275GWh订单本身。过去中东的大型新能源项目更多围绕光伏、风电展开,储能往往只是配套设备;现在,包括阿联酋RTC、沙特大型电网侧储能在内的一批项目,正在把储能直接推到能源基础设施的核心位置。
因此,中东市场竞争的门槛也随之改变。客户选择的不再只是“谁的电池便宜”,而是哪个供应商能够一次性交付数GWh甚至十几GWh系统,谁能够满足长期运行、安全、融资、性能担保和全生命周期服务要求。
这也是比亚迪连续获得中东超大型订单背后更值得关注的地方:当单个项目进入10GWh级,规模制造、系统集成和全球交付能力,本身就成为竞争壁垒。
欧洲成为中国储能新技术的“首发市场”
如果说中东竞争的是规模,那么7月欧洲市场竞争的关键词,则开始变成技术。
宁德时代是最典型的案例。7月16日,宁德时代与荷兰Alfen签署5GWh钠离子储能合作备忘录,双方计划自2027年起,在荷兰等西欧市场部署天恒钠电储能系统。仅仅5天之后,宁德时代又与Solarpro签署2GWh钠电储能合作协议,并计划在2026年内推进中东欧首个大型钠离子储能项目。
一个月,两笔订单,7GWh。相比订单规模,更重要的是技术路线。过去几年中国企业储能出海几乎等同于磷酸铁锂出海,而宁德时代7月连续推动钠电进入欧洲,意味着中国企业正在尝试把下一代电池技术首先放到海外高价值市场验证。
尤其是中东欧部分地区冬季低温明显,钠离子电池在低温性能、资源体系和循环寿命等方面具有差异化优势。宁德时代与Solarpro此前已经合作完成保加利亚602MWh大型储能项目并网,新订单实际上是在已有项目和客户关系基础上继续导入下一代技术。
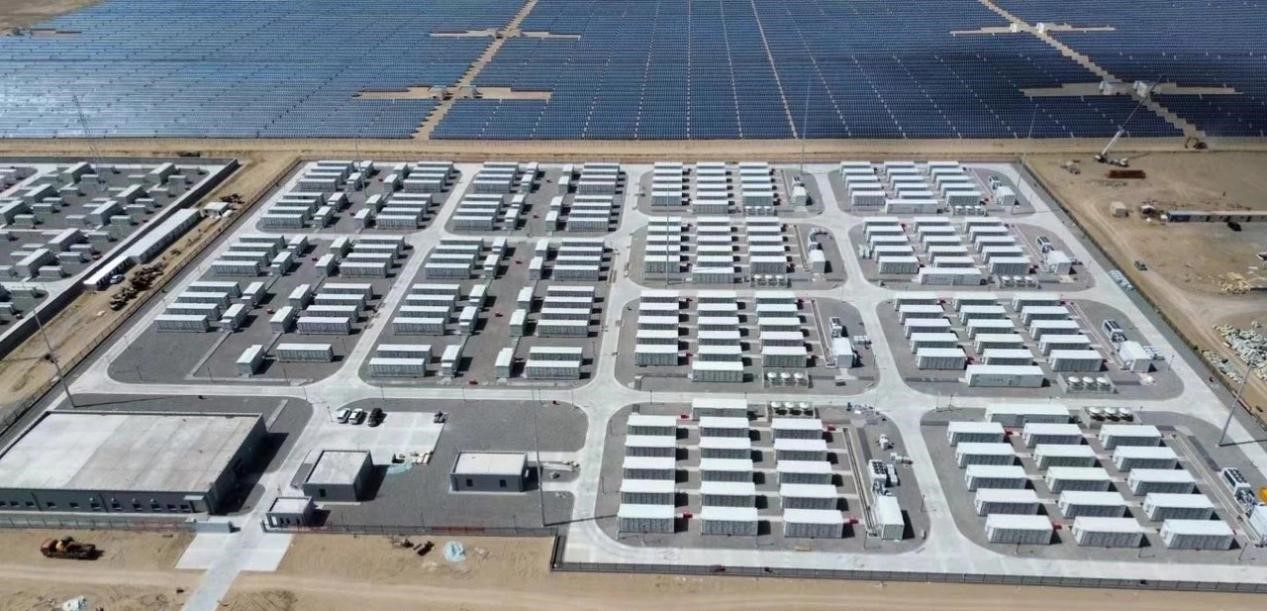
欧洲市场的另一面,是越来越高的本地化门槛。7月13日,云能魔方德国本土团队与当地能源投资商签署600MWh电网侧储能合作,由云能魔方提供包括设计、系统集成、并网适配和全生命周期运维在内的EPC总包服务。
天启鸿源则在英国签下1GWh储能产品合作,其中首期250MWh属于确定性订单,并计划通过英国本地安全库存、JIT交付和社区级虚拟电厂体系切入当地市场。
海辰储能的打法又有所不同。7月28日,海辰储能与欧洲大型可再生能源企业Statkraft合作,为其西班牙Navarra地区的Montes de Cierzo风电场供应6套储能系统,总容量30.1MWh。项目规模不大,却意味着海辰开始进入欧洲大型能源企业的供应体系。
从这些订单可以看出,中国储能企业在欧洲正在明显从“设备出口”向“技术+认证+本地服务+长期运维”转变。这或许比单纯增加几个GWh更重要。
澳洲、东南亚,正在跑出另一套市场逻辑
7月另一个值得关注的订单来自亿纬锂能。亿纬锂能与澳大利亚大型储能开发运营商Akaysha Energy签署Preferred Supplier Panel Deed,进入其核心供应商体系,合作涉及约4GWh电力储能项目。需要注意的是,这类Preferred Supplier协议与已经锁定项目数量、交付时间的正式采购合同并不完全相同,因此不能简单把4GWh全部视为已经确定的当期订单。
但从企业战略角度看,它的价值并不低。Akaysha目前公开披露的储能项目储备达到约40GWh,已经运营和建设包括Waratah、Orana等多个澳洲大型电池项目。进入这类头部开发商的核心供应商名录,意味着亿纬锂能获得的不只是一个项目,而是进入未来项目池的资格。
这也是成熟海外市场越来越典型的采购方式。供应商竞争正在从一次招投标,变成客户认证、长期框架、融资认可、项目业绩和持续交付能力的综合竞争。
而东南亚则表现出完全不同的市场特征。7月,楚能新能源与东元电机签署2GWh直流侧储能战略合作,重点瞄准马来西亚、泰国等市场的AIDC数据中心储能;与此同时,其与丹麦KK Group签署5GWh欧洲储能系统合作框架,两笔协议合计7GWh。
阳光电源则与菲律宾Berde Renewables及Solar Hive签署三年框架协议,涉及200MW光伏逆变器和500MWh储能系统,项目主要落地菲律宾、泰国工商业市场。
一个是AIDC,一个是工商业光储。这表明东南亚储能需求正在摆脱单一的大型新能源配储逻辑。随着数据中心、制造业园区、微电网以及高电价工商业负荷增长,用户侧和负荷侧可能成为这一地区区别于中东大型电网侧市场的重要增量。
中国企业的出海方式也因此变得更加多样:既可以跟随大型能源开发商做电网侧项目,也可以通过本地经销商进入工商业市场,还可以与数据中心、电气设备和EPC企业形成联合解决方案。
海外储能真正的竞争,才刚刚开始
从53笔订单、39GWh这个数字本身看,2026年7月只是中国储能出海又一个普通的高景气月份。
但如果把这些订单拆开,变化其实已经非常明显。比亚迪在中东做11GWh级超大型系统,宁德时代把7GWh钠电率先推向欧洲,楚能通过合作伙伴同时切入欧洲电网侧和东南亚AIDC,阳光电源依靠全球渠道把订单铺向多个国家,亿纬锂能进入海外头部开发商核心供应链,云能魔方开始直接承担德国储能EPC。
不同企业正在形成完全不同的全球化路径。这意味着未来中国储能企业的排名,也不能再简单按照“谁拿的GWh更多”判断。
一个框架协议、一个首选供应商资格和一份正式采购合同,对收入和利润的贡献完全不同;电芯订单、直流侧系统、交流系统和EPC项目,对企业能力和盈利结构的要求同样不同。
尤其值得关注的是,已经不只是中国储能企业还能在海外拿下多少GWh订单,而是这轮出海能否从阶段性的订单增长,逐步沉淀为一个更合规、更成熟、更可持续的全球化产业体系。
对于整个行业而言,海外市场最终需要解决的,也不只是“还能增长多少”,而是要真正构建起适应不同应用场景需求的高性价比数智化零碳解决方案,以技术创新、产能优化、价格合理、风险可控、全球化运营和全生命周期服务相互支撑的商业模式。
当前,储能行业已经进入多技术路线、多区域市场、多元产业赛道并行的复杂重构阶段。新型储能产业的竞争升级为产业链、供应链、人才链、创新链的全方位全球化竞争。中国正逐步建立以华东、华中、华南、川渝等为主要储能产品的生产和研发中心,这四大产业集群差异化协同发展,已成为优势突出、技术领先、绿色低碳的“全球储能技术策源地”。
以欧美主导、更多区域国家参与构建的强制性高本土化含量、投资限制、技术约束为核心的制度性壁垒,正成为全球产业竞争的新手段,推高了我国企业海外建厂与物流的成本。而国内储能企业的出海模式也随之升级,从单一的部件出口转向当地建厂、工程总包、运维一体化服务,形成了“国内高效制造基地+海外本地生产线+全球项目交付”的协同发展模式。
当前,中国储能产业正由规模扩张阶段进入技术、质量、品牌和全球化服务能力的综合竞争阶段。“十五五”期间,新型储能行业向高端化、智能化、规模化、绿色化、协同化、国际化方向发展,正逐步形成“需求牵引创新,创新赋能产业,产业保障收益”的正向循环。


