

中国储能网讯:在即将于加利福尼亚州加登格罗夫举办的美国电池资产管理峰会(BAMS)前夕,行业媒体采访了Camelot Energy集团的储能业务主管 Raafe Khan。
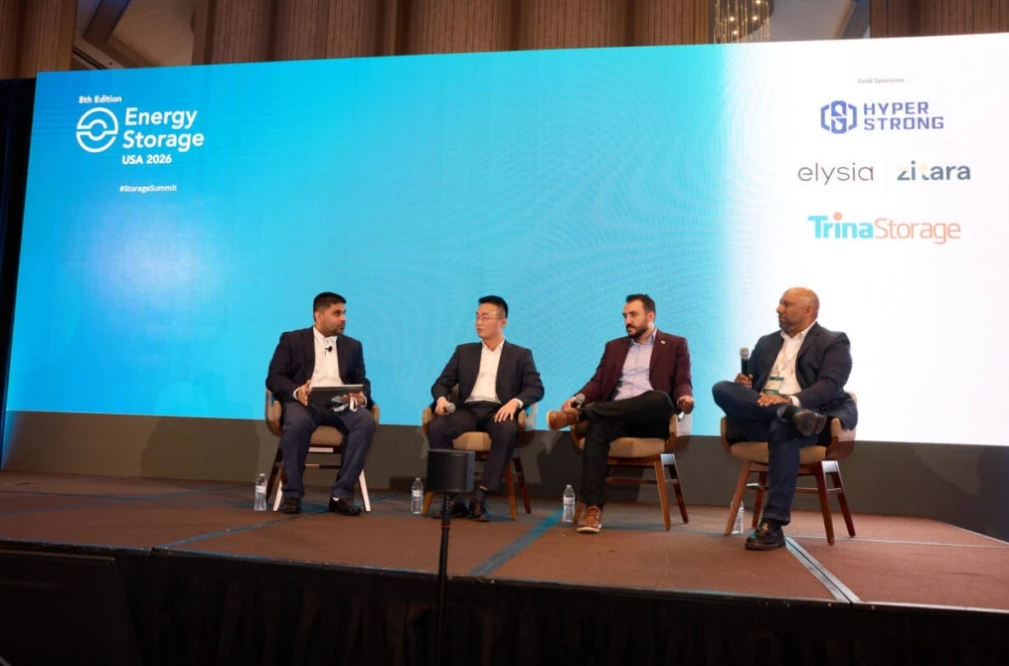
Camelot Energy集团储能业务主管Raafe Khan(左)在行业媒体举办的2026储能峰会上发言
如今,电池储能系统开发商越来越多地与人工智能基础设施项目签订供电协议,尤其是长时储能(LDES)开发商。近日,二氧化碳电池初创厂商Energy Dome公司的Ben Potter指出,超大规模数据中心对电力的巨大需求已引发长时储能市场的爆发式增长,尤其在美国市场表现突出。
随着长时储能系统关注度持续升温,关于储能市场演进的讨论也日益增多——随着供给规模扩大、用电模式变化以及替代技术成熟,经济性将如何演变?
Khan认为,当前,美国容量市场结构系统性地低估了储能系统的持续时长,造成了一种财务困境:将电池储能系统的放电时长翻倍,其收益增长微乎其微。与此同时,短期承诺期限和行政性价格上限进一步压缩了回报,使长时储能项目的高资本密集度难以获得合理支撑。其结果是:市场虽强调需要8小时、10小时甚至 12小时的电池储能系统,却几乎未提供大规模建设此类项目的可行经济路径。
Khan深入剖析了容量市场的结构性缺陷,解释了数据中心需求为何仅是储能规模增长的“催化剂”而非根基,并指出垂直整合正变得不可或缺——不是为了扩大利润空间,而是为了风险管理。
记者:公用事业公司愿意为资源充足性支付费用,与长时储能项目具备可融资性所需的条件之间,存在什么样的脱节?
Khan:我将这些脱节分为三类。首先是认证,特别是有效负荷承载能力(ELCC)认证。以 PJM市场为例,其最新容量拍卖公布的 ELCC 评级中,持续时间为4小时电池储能系统为 59%,6小时电池储能系统为68%,8小时电池储能系统为 71%。从4小时延长至8小时,持续时长翻倍,但容量认证仅增加12%,而系统成本却接近翻倍。认证指标对储能持续时长的折减速度几乎与成本增速持平,这造成了严重的脱节。
第二是承诺期限。容量拍卖通常仅授予1年或3年的合约期,而这些资产的设计寿命本应为20至25年。作为核心基础设施,我们需要比3年更长的承诺期,因为现有的短期安排给资产所有者带来巨大压力——每隔几年就需重新参与市场、重新认证,才能让性能良好的资产获得认可。
第三是行政层面的问题。PJM公司设定了容量价格上限,最近三次拍卖均触及该上限,最新约为325美元/MW·天。当市场出现短缺时,价格上限被触发,我们就无法发出正确的价格信号来引导特定时长或规模的资产开发。
记者:随着数据中心逐渐成为电池储能系统的重要客户,在服务自备负载和参与批发市场时,其价值主张和项目结构有何不同?
Khan:数据中心与电池储能系统相结合,其实只是最近12到18个月才被广泛关注。我认为数据中心对电池储能而言是一种“边际利润游戏”,因为自备电池储能系统真正出售的并不是电力,而是时间——帮助数据中心更快地完成并网流程。
例如,数据中心运营商Aligned Data Centres公司在美国西北地区与当地公用事业公司合作,从Calibrant Energy公司采购了一套电池储能系统,这套自备系统帮助其在电力需求峰值期间提供长达4小时的可靠电力,从而加速了并网进程。其核心锚点是并网的机会成本,而不仅仅是电池储能系统的平准化成本(LCOS)。
而在批发市场中,逻辑完全不同——要面对实时电价、日前市场和辅助服务市场。此时电池储能系统的平准化成本(LCOS)变得更为重要,优化策略对电池储能系统的收益曲线至关重要。
电池储能系统服务于数据中心更像是一种“催化剂”——它加速了部署需求,但并非储能市场兴趣增长的根本原因。真正的驱动力在于利用大规模建设的太阳能发电场和风力发电场导致中午电价低迷所带来的峰谷价差套利机会,这是储能部署的结构性驱动因素。
记者:电池储能系统运营商是否具备可持续的竞争护城河?垂直整合是否正变得不可或缺?
Khan:在我看来,上游整合并未带来明显收益。数据表明,近年来垂直整合的电池储能系统企业市场份额反而在下降,主要因价格下跌和电池选型更加多样化,例如阳光电源、海辰储能这类系统集成商的市场份额实现增长。
我认为垂直整合之所以变得必要,原因并不在于利润空间。以特斯拉公司承诺采购 LG 在美国生产的磷酸铁锂(LFP)电池为例,这并非单纯为了生产电池而获取利润,而是为了应对关税、政策保险和工期不确定性——这三方面都可能让储能项目夭折。
那些先将单一业务做到极致、再稳步横向拓展的企业,往往成效最佳。而那些急于全面垂直整合、摊子铺得过大的企业,则有可能破产或重组。
记者:在什么样的持续时长或应用场景下,替代储能技术的经济性更具优势,尤其是长时储能系统?
Khan:在若干场景中,替代储能技术优于锂离子电池储能系统。当储能持续时长超过10至 12小时、年循环次数在100到200次、并且主要靠可用性获得收益时,锂电池的循环寿命优势几乎毫无价值,此时成本核心在于能量成本,代价则是非锂储能系统的往返效率(RTE)较低。
另一个场景是持续时长8到12小时之间,此时工作寿命和环境条件更为关键。例如开发先进压缩空气储能系统的 Hydrostor 公司,其目标运行寿命为50年,而传统锂电池储能系统最多20至25年。50年工作寿命将彻底改写平准化成本(LCOS)的计算逻辑。
在持续时间为4小时类别中,锂离子电池储能系统占据主导,但其可能被取代的突破口在于“不可燃”特性。如果有不可燃的非锂储能系统,就能获得定价溢价。例如,若项目紧邻价值数十亿美元的数据中心,保险方会对消防安全提出更严要求,保险成本随之上升。此时的关键论据是可保性,而非纯粹的成本。
谈及非锂技术,钠离子电池储能系统更多是对锂离子电池储能系统的“对冲”手段,而不是真正的长时储能解决方案。尽管钠离子电池在若干性能指标上逊于锂电池,但其意义在于成本对冲,而非延长持续时间。
记者:当前的容量市场结构是否充分评估了长时储能系统在资源充裕性方面的价值?
Khan:我认为存在三项真正的设计缺陷。第一是期限问题——1至3年的承诺无法支撑资本密集、长寿命且几乎没有商业风险保障的资产。
第二是持续时长认证问题,例如PJM 公司的例子,认证价值与成本之间的差距巨大,几乎无法激励开发商采用长时储能系统,因为增量收益太低。加州独立系统运营商(CAISO)的机制更为突出:持续时间超过4小时不再给予额外容量认证,也无法核算12小时以上储能系统的价值。
第三是行政价格上限。PJ公司最近三次拍卖均触及上限,并且发生在明确供应短缺期间,这抑制了本应引导更多投资进入的信号。
对比海外容量市场结构——以英国为例,目前PJM市场中运营的8小时电池储能系统的有效负荷承载能力(ELCC)为71%,而英国同类系统约为84%,差距相当可观。更大的差异在于承诺期限:PJM 为1至 3年,而英国最长可达15年。


